Jeg halverte sjansen for å gå tom for penger ✂️
Oppdatering om mitt FIRE-tall 💰
Nylig regnet jeg ut FIRE-tallet mitt og fant ut at jeg med et (for meg) romslig forbruk, og med min investerte formue på 11 millioner, samt mine forutsetninger nevnt i den aktuelle posten (bl.a. en inflasjonsjustert avkastning på 6% og en liten pensjon fra 70 års alder), hadde ~26% sjanse for å gå tom for penger fram til 2100.
Vi kom nylig over en viss sum penger, og kombinert med litt egne kontanter betalte vi ned 1 million kroner på boliglånet vårt. Da har vi totalt et lån på 7,8 millioner igjen, med en boligverdi på rundt 14-15 millioner, altså er vi nå komfortabelt under 60% belåning som er den normale grensen for avdragsfrihet.
Dersom jeg tar utgangspunkt i tallene mine fra forrige utregning (11 millioner i formue, behov på 440.000 i året), så kan jeg:
Justere forbruket litt ned til det jeg faktisk ville bruke i en FIRE-situasjon i dag, 440k -> 420k.
Nedjustere behovet etter det nå litt mindre lånet (min halvdel utgjør 500.000 mindre i lån, som gir meg 26.000 mindre renteutgifter i året), 420k -> 394k.
Med lav belåningsgrad kan jeg slutte betale avdrag (min halvdel er 66.000 i året), 394k -> 328k.
Disse grepene gjør at behovet fra porteføljen faller fra 440.000 -> 328.000 i året, altså et uttak fra 4% -> 3%. Den investerte formuen er omtrent den samme etter litt nylig verdistigning, ca. 11 millioner. Jeg må ta hensyn til at lånet ikke lenger betales ned siden jeg kun dekker rentene, og velger derfor alternativet “nominelt fast” i FIRE-kalkulatoren.
Med dette går min sjanse for å gå tom for penger innen 2100 ved FIRE i dag fra 26% -> 12,5%. Dersom jeg anser <10% sjanse for å gå tom som å være FIRE, er jeg nå veldig nærme målet med disse forutsetningene!
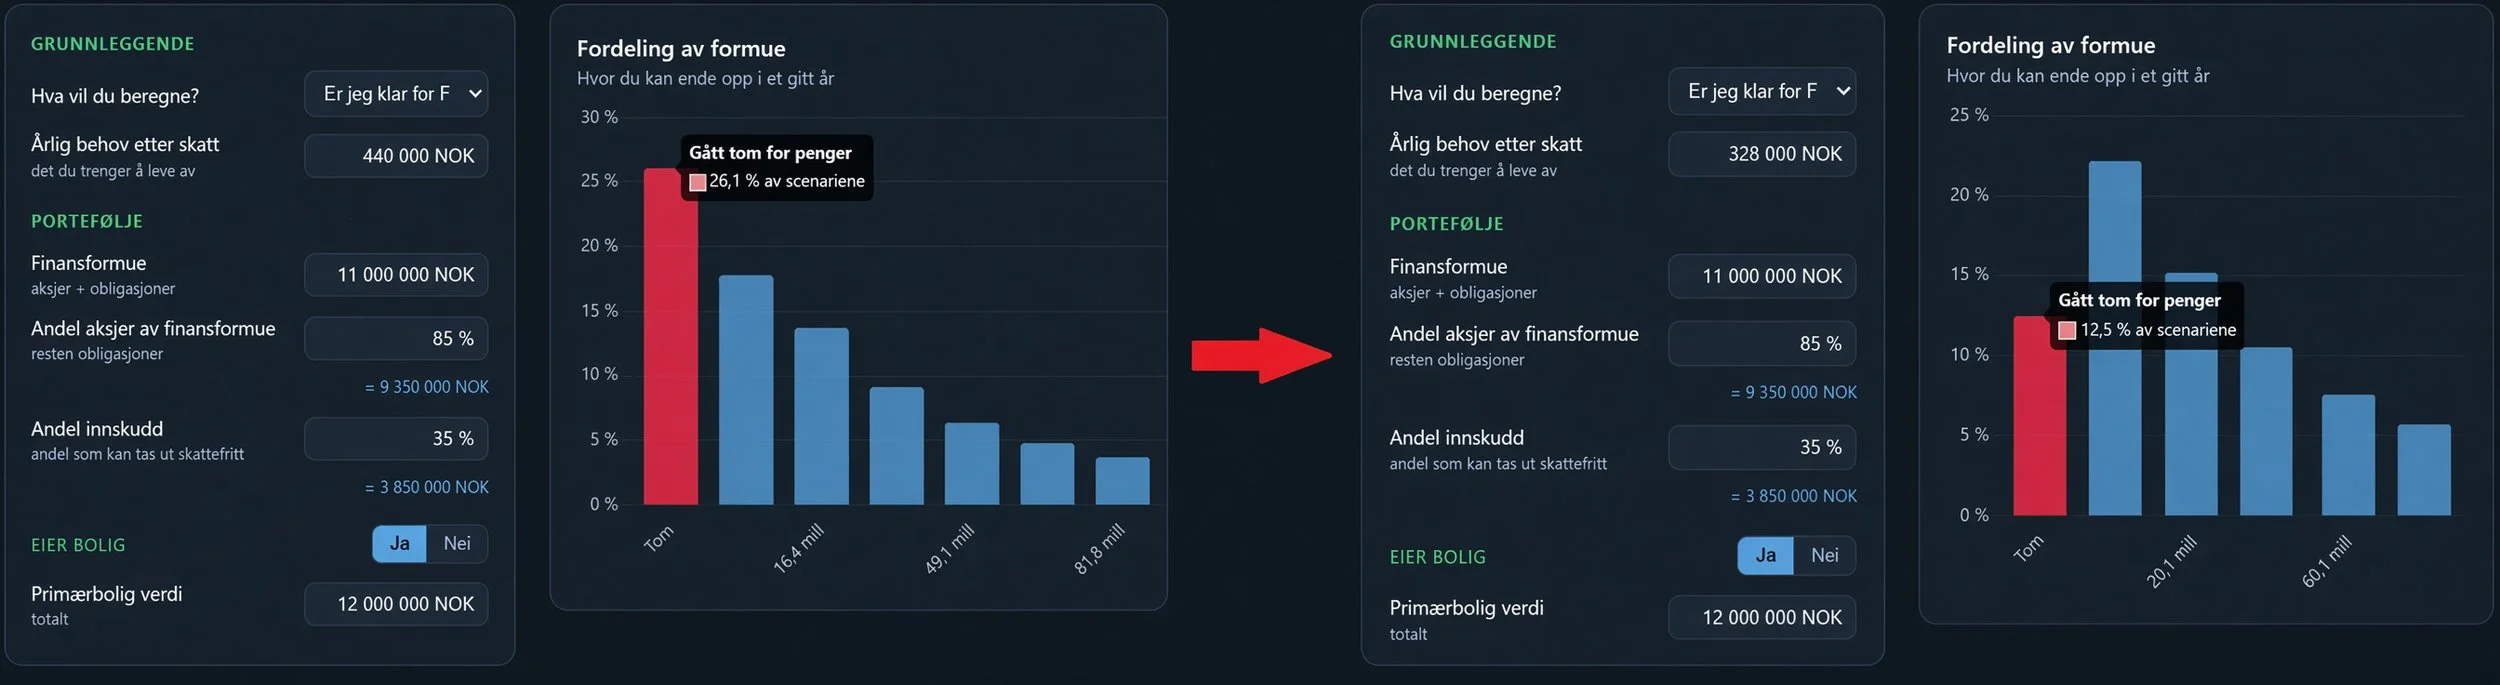
Hva utgjør så denne forskjellen i mitt eksempel? ⚖️
Lavere rekkefølgerisiko: Å senke uttaket fra 4% til 3% av porteføljen er en stor forskjell og gir mer spillerom - og færre aksjer som potensielt må selges på billigsalg ved et krakk.
Effektivisering: Selv om det normalt ikke lønner seg å betale ned et lån med lavere rente enn forventet avkastning, kan det ved FIRE være mer effektivt å ha lavere utgifter enn å måtte hente ut mer penger fra aksjemarkedet og betale skatt på dette. Jo lavere forbruk du må dekke med porteføljen, jo større relativ betydning får også fradrag som personfradraget.
Avdragsfrihet: Tvunget sparing i boligen reduserer likviditeten min. Ved å slippe dette trenger man hente mindre ut av porteføljen. Lånet blir værende, men både rentefradrag og inflasjon er krefter som spiller på laget ditt her.
Kalkulatoren finner du her: https://firekalkulator.netlify.app/
Link til min simulering for denne utregningen:
https://firekalkulator.netlify.app/#k=ab~44e4!sf~16e6!aa~85!ai~35!bv~12e6!as~8!os~4.5!is~2!st~1!r1~10!an~5e4!l~45e5*5.17*d*28!i~P*225e3*2060*2100!u~w*24e4*2055*2100
